China deja de ser el gran cliente de ASML: Corea del Sur toma el mando en plena guerra de chips

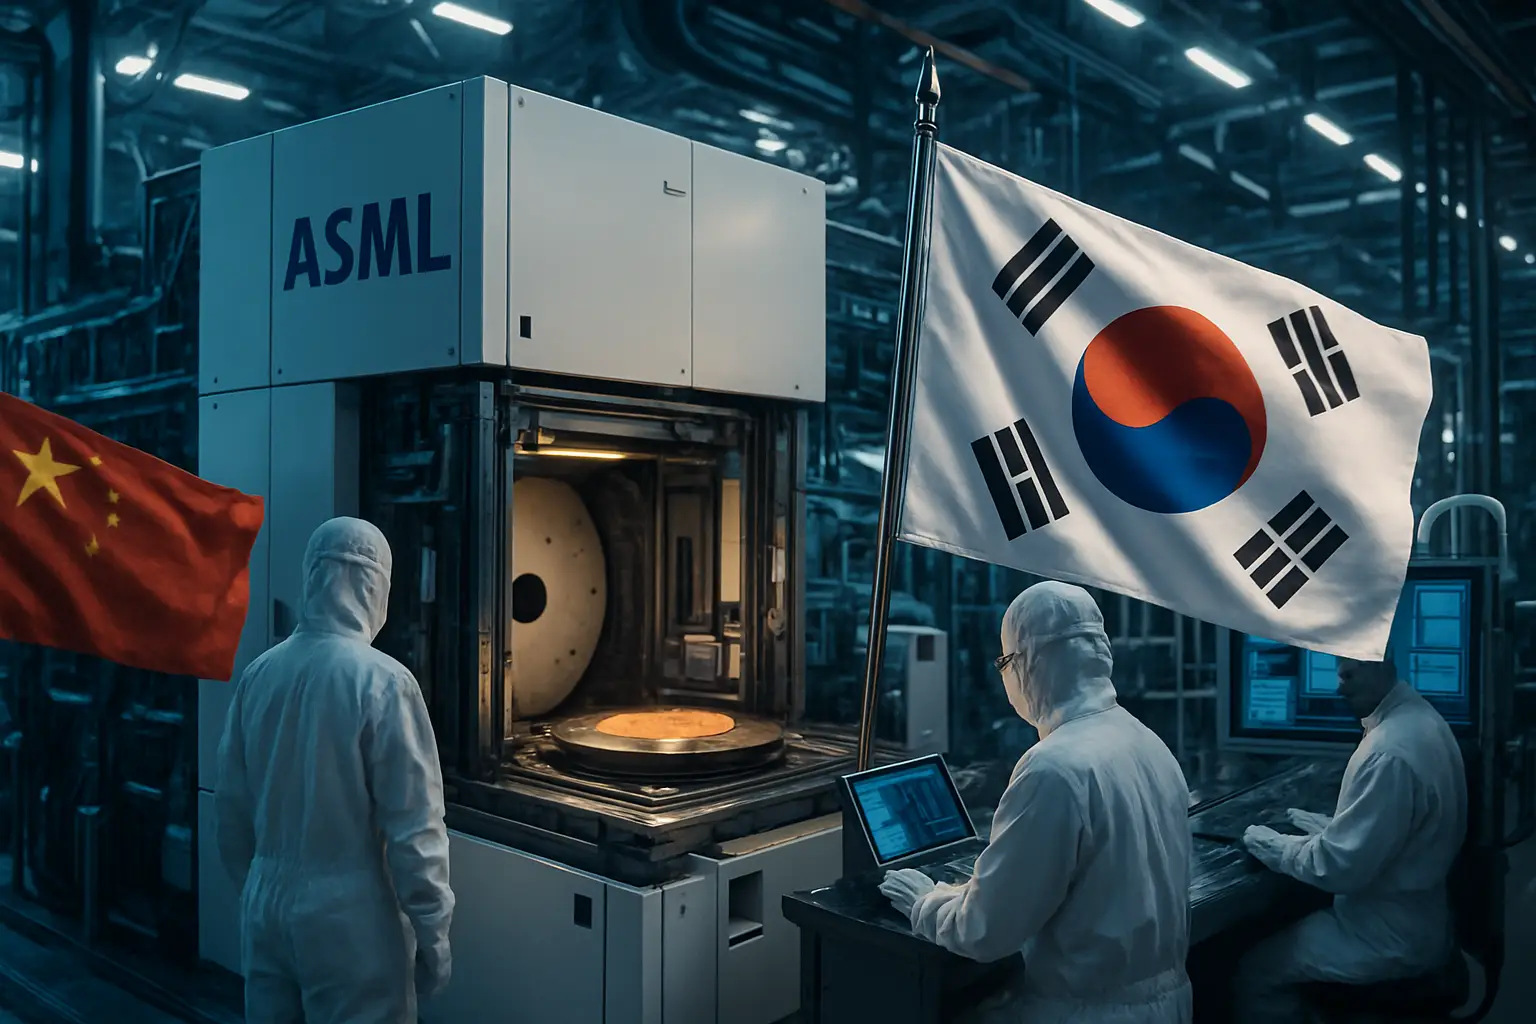
La relación comercial entre fabricantes de maquinaria avanzada y los grandes productores de semiconductores está experimentando un cambio notable. China deja de ser el gran cliente de ASML y Corea del Sur se posiciona como el comprador clave en un mercado marcado por restricciones tecnológicas y estrategia industrial.
Contexto tecnológico
La producción de chips avanzados depende de equipos de alta precisión. Entre ellos, las máquinas de litografía extrema son piezas centrales. Estas máquinas permiten imprimir patrones cada vez más pequeños en obleas de silicio. Un reducido número de proveedores domina ese segmento. La demanda por nodos muy avanzados impulsa inversiones concentradas.
El papel de ASML
ASML es reconocida por fabricar las herramientas de litografía más avanzadas. Su tecnología EUV es esencial para procesos de muy alta densidad de transistores. Además, las máquinas requieren cadenas de suministro complejas y soporte técnico especializado. Los compradores no solo adquieren equipos; también aseguran capacidad de integración y formación técnica.
Tecnología EUV y su valor estratégico
La litografía EUV reduce las capas necesarias para lograr patrones finos. Eso permite fabricar chips de mayor rendimiento y menor consumo energético. Para los fabricantes de memoria y lógica de alta gama, disponer de EUV es una ventaja competitiva clara. La adopción de esa tecnología condiciona planes de inversión y ubicación de nuevas fábricas.
Limitaciones de oferta y logística
La producción de un equipo de litografía implica componentes críticos con plazos largos de ensamblaje. La oferta no puede ampliarse de forma inmediata. Además, la instalación y puesta a punto requieren personal especializado. Estas condiciones convierten la entrega en un elemento estratégico y no solo comercial.
Factores que explican el giro hacia Corea del Sur
Varias razones convergen para explicar por qué Corea del Sur ha emergido como cliente dominante de ASML. Entre ellas figuran prioridades industriales, políticas comerciales y decisiones de inversión de grandes fabricantes de semiconductores.
- Concentración de demanda: grandes fundiciones y fabricantes de memoria han priorizado la expansión de capacidad en territorio surcoreano.
- Políticas públicas y apoyo a la industria: incentivos y planes de expansión facilitan compras de equipos avanzados.
- Restricciones comerciales: controles de exportación y condicionamientos técnicos han limitado flujos hacia ciertos destinos.
- Cadena de suministro regionalizada: la proximidad de proveedores y socios industriales reduce riesgos logísticos.
Consecuencias para China y su estrategia industrial
La reducción de compras directas de equipos de litografía avanzada obliga a revisar estrategias. Exportar y ensamblar tecnología crítica enfrenta barreras técnicas y regulatorias. Ante esa realidad, el foco puede desplazarse hacia alternativas menos dependientes de suministro externo.
Entre las respuestas plausibles están la priorización de nodos menos avanzados, la inversión en desarrollo local de capacidades complementarias y la búsqueda de acuerdos que permitan acceder a tecnologías intermedias. El ajuste implica costos y tiempo para recuperar competitividad en segmentos de alta complejidad.
Impacto en la industria surcoreana
Para la industria de Corea del Sur, liderar la demanda de ASML refuerza su papel en la cadena global de valor. Los fabricantes locales consolidan su ventaja tecnológica y amplían capacidad de producción. Esto, a su vez, atrae proveedores y talento especializado a la región.
Además, el afianzamiento de órdenes de compra tiende a acelerar proyectos de expansión fabril. La concentración de equipos de última generación en un país crea sinergias de producción y de innovación. También plantea el reto de gestionar una red de suministro cada vez más crítica y sensible a tensiones geopolíticas.
Implicaciones económicas y geopolíticas
El desplazamiento de la demanda tiene efectos más amplios que lo comercial. Refuerza la idea de que la fabricación de chips es una cuestión estratégica. Estados y empresas ajustan políticas para asegurar acceso a tecnologías críticas.
El control sobre equipos sensibles y la capacidad de mantener cadenas de suministro estables se convierten en piezas centrales de la estrategia industrial. Los movimientos de compra y restricción no solo alteran balances comerciales. También redefinen alianzas tecnológicas y territorios de inversión.
Riesgos y oportunidades
El nuevo escenario presenta riesgos claros. Una mayor concentración de capacidad en una región aumenta la exposición a interrupciones locales. Fallos logísticos, eventos naturales o tensiones políticas pueden afectar la producción global de chips.
Al mismo tiempo surgen oportunidades. La concentración de inversión puede acelerar innovación colaborativa. Empresas proveedoras de equipos y servicios encuentran mercados más previsibles. Los centros de investigación y desarrollo se benefician de la densidad industrial y del flujo de talento.
Análisis: qué puede cambiar en la cadena de suministro
La reasignación de pedidos de equipos de litografía puede motivar cambios estructurales. Entre las posibles transformaciones figuran:
- Mayor regionalización de proveedores críticos.
- Alianzas industriales para compartir riesgos y capacidades.
- Priorización tecnológica hacia nodos que sean viables sin acceso pleno a EUV.
Estos movimientos harían que la industria avance hacia configuraciones de suministro más segmentadas. Cada región podría especializarse en tecnologías y procesos en los que tenga ventaja relativa. Ese modelo reduce la dependencia única de un actor global.
Preguntas frecuentes
¿Qué significa para los precios de los chips?
La localización de la demanda y la inversión en capacidad influyen en costos de producción. A corto plazo, los precios pueden fluctuar por cambios en la oferta y en la utilización de plantas. A mediano plazo, la especialización regional puede estabilizar márgenes al optimizar logística y tiempos de producción.
¿Se puede reemplazar la tecnología que fabrica ASML?
Sustituir completamente equipos de litografía de alta gama no es viable de forma rápida. Requiere años de desarrollo, cadenas de suministro complejas y validación técnica. En consecuencia, la dependencia tecnológica seguirá siendo un factor relevante en decisiones industriales y políticas.
Conclusión
El desplazamiento del principal cliente de ASML hacia Corea del Sur modifica el mapa de influencia en la fabricación de semiconductores. La decisión de compra de unos pocos actores condiciona inversiones y estrategias globales. En ese contexto, el equilibrio entre seguridad tecnológica, políticas comerciales y capacidades locales definirá las próximas fases de la industria.
La guerra de chips es, en esencia, una competencia por control de recursos críticos. La jornada que sigue muestra un mercado menos concentrado en demanda y más fragmentado en estrategia. Para gobiernos y empresas, la prioridad será asegurar suministro, capacidad de innovación y resiliencia industrial.